
Los tres impuestos y quién paga cada uno
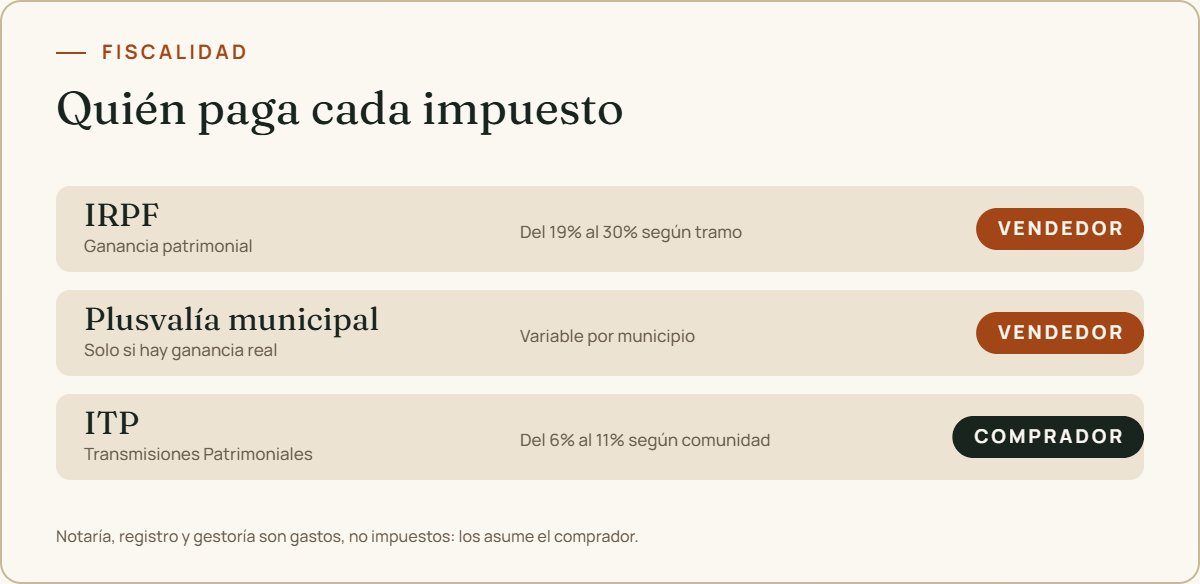
La confusión más habitual es pensar que en una venta de cuota se pagan tres impuestos y que los pagas todos tú. No es así. Reparto real:
| Impuesto | Quién lo paga | Cuánto |
|---|---|---|
| IRPF Ganancia patrimonial |
Tú, el vendedor | Del 19% al 30%, según el tramo de la ganancia. Sobre la ganancia obtenida, nunca sobre el precio de venta. |
| Plusvalía municipal IIVTNU |
Tú, salvo pacto en contrario | Variable por municipio; solo si hay incremento de valor del suelo |
| ITP Transmisiones Patrimoniales |
El comprador | 6%–11% según comunidad autónoma |
Todos los tipos que aparecen en este artículo son los vigentes en agosto de 2026.
Notaría, registro y gestoría: quién los paga
Conviene no mezclarlos con la carga fiscal: son otra cosa y, en una venta de cuota, lo habitual es que los asuma el comprador.
- Notaría. El artículo 1455 del Código Civil reparte por defecto la escritura matriz al vendedor y las copias al comprador, pero en la práctica se pacta casi siempre que las asuma él.
- Registro de la Propiedad. La inscripción de la compraventa corresponde al comprador.
- Gestoría. La tramitación de impuestos y la inscripción también las asume el comprador.
Cuando vendes a un comprador profesional lo normal es que tú no pongas un céntimo en gastos: solo soportas tus impuestos.
IRPF: la ganancia patrimonial
Este es el impuesto que de verdad te afecta y el que más gente calcula mal. La clave: no tributas por lo que cobras, tributas por lo que ganas. La fórmula es la del artículo 34 y siguientes de la Ley del IRPF:
Ganancia patrimonial = Valor de transmisión − Valor de adquisición
Valor de transmisión = precio cobrado por tu cuota − gastos e impuestos que asumas tú (plusvalía municipal y comisión de intermediación, si la hubiera).
Valor de adquisición = lo que te costó tu cuota + impuestos y gastos inherentes a aquella adquisición (ITP o IVA, ISD, notaría, registro, gestoría) + inversiones y mejoras posteriores − amortizaciones si el inmueble estuvo alquilado.
Todo referido exclusivamente a tu porcentaje. Si tienes un 33,33% y vendes ese 33,33%, los valores de adquisición y transmisión son los del 33,33%, no los del inmueble entero.
Tipos aplicables en la base del ahorro
La ganancia va a la base del ahorro, que tributa por tramos con independencia de tu sueldo, conforme a la Ley 35/2006 del IRPF. Tipos vigentes en agosto de 2026:
- Hasta 6.000 €: 19%
- De 6.000 a 50.000 €: 21%
- De 50.000 a 200.000 €: 23%
- De 200.000 a 300.000 €: 27%
- Más de 300.000 €: 30%
Es una escala progresiva: si ganas 60.000 €, no pagas el 23% de todo, sino 19% de los primeros 6.000, 21% del tramo siguiente y 23% solo del exceso sobre 50.000. En los territorios forales (País Vasco y Navarra) la escala es distinta.
El valor de adquisición según de dónde venga tu cuota
Aquí es donde se decide si pagas mucho o poco, y depende enteramente de cómo llegaste a ser copropietario.
Si la heredaste
El valor de adquisición es el valor declarado en el Impuesto sobre Sucesiones (con el límite del valor de mercado), más el propio ISD pagado y los gastos de la sucesión, en la parte proporcional a tu cuota.
Consecuencia práctica: si heredaste hace tres años y el valor declarado fue razonable, la ganancia patrimonial suele ser modesta. Si heredaste en 1998 con un valor declarado irrisorio, prepárate.
Si viene de un divorcio
La adjudicación de bienes en la liquidación de gananciales no genera por sí misma ganancia patrimonial, siempre que no haya actualización de valores. Lo relevante es que conservas la fecha y el valor de adquisición originales: si comprasteis el piso en 2005, tu fecha de adquisición sigue siendo 2005 aunque la liquidación se firmara en 2022.
Si la compraste
El precio de escritura más todo lo que pagaste por adquirirla: ITP o IVA, notaría, registro, gestoría, la comisión de la inmobiliaria y los honorarios del abogado que interviniera en la compra. Guarda las facturas: sin justificación documental, Hacienda no admite los gastos.
Si adquiriste antes de 1995
Puede aplicarte la disposición transitoria novena de la Ley del IRPF: los llamados coeficientes de abatimiento reducen la parte de la ganancia generada hasta el 19 de enero de 2006. Hay un límite acumulado de 400.000 € de valor de transmisión por contribuyente para todo el conjunto de bienes a los que se aplique a lo largo de la vida. Si tu cuota es antigua, esto puede valer varios miles de euros: consúltalo antes de firmar.
Ejemplo completo con números
Heredaste en 2019 un tercio (33,33%) de un piso en Madrid junto con tus dos hermanos. En el Impuesto sobre Sucesiones el inmueble completo se declaró por 180.000 €. Ahora vendes tu cuota por 72.000 €.
Valor de adquisición
- Valor declarado de tu cuota en el ISD: 180.000 × 33,33% = 60.000 €
- ISD pagado y gastos de sucesión imputables a tu cuota: +2.000 €
- Total: 62.000 €
Valor de transmisión
- Precio cobrado: 72.000 €
- Plusvalía municipal a tu cargo: −900 €
- Total: 71.100 €
Ganancia patrimonial: 71.100 − 62.000 = 9.100 €
IRPF a pagar
- Primeros 6.000 € al 19% = 1.140 €
- Restantes 3.100 € al 21% = 651 €
- Total IRPF: 1.791 €
72.000 € cobrados − 900 € de plusvalía − 1.791 € de IRPF = 69.309 € netos. Es decir, la carga fiscal total se lleva un 3,7% del precio, no el 20% que mucha gente teme.
Fíjate en el detalle importante: el IRPF se paga al año siguiente, en la declaración de la renta. El dinero de la venta lo tienes desde el día de la firma. Si vendes en octubre de 2026, ese IRPF lo liquidas entre abril y junio de 2027.
Plusvalía municipal
El Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana grava el aumento de valor del suelo (no de la construcción) durante el tiempo que has sido propietario. Solo aplica a inmuebles urbanos y lo paga el transmitente.
Lo primero que hay que saber: solo se paga si ha habido ganancia real. Si vendes tu cuota por lo mismo o por menos de lo que te costó, no hay incremento de valor y la operación no está sujeta al impuesto.
Tras la reforma de 2021 puedes elegir entre dos métodos de cálculo y aplicar el que te salga más barato:
- Objetivo: valor catastral del suelo × coeficiente según los años transcurridos.
- Real: diferencia entre el valor de transmisión y el de adquisición, aplicando la proporción que el valor catastral del suelo representa sobre el total.
Ahora bien, la no sujeción por venta sin ganancia no se aplica sola: tienes que solicitarla y acreditarla aportando las escrituras de adquisición y de transmisión. En cuotas heredadas hace pocos años y vendidas con el descuento propio de la indivisión, este supuesto se da con más frecuencia de la que la gente cree.
Plazo de presentación: 30 días hábiles desde la firma. Se presenta en el ayuntamiento donde radica el inmueble, y cada municipio tiene sus tipos y su procedimiento (autoliquidación o liquidación).
ITP: lo paga el comprador
El Impuesto de Transmisiones Patrimoniales lo paga siempre el adquirente. La base mínima es el valor de referencia de Catastro de la cuota transmitida —o el precio, si resulta superior—, a un tipo que va del 6% al 11% según la comunidad autónoma. Aunque pactéis un precio inferior, Hacienda liquidará sobre ese valor de referencia.
Te lo cuento solo por un motivo: cuando pidas ofertas, ten presente que el comprador está contando ese coste dentro de su ecuación. Un comprador que paga un 10% de ITP en Cataluña tiene menos margen que uno que paga un 6% en Madrid. Forma parte de por qué tu cuota no vale el porcentaje proporcional del piso.
¿Y si hago extinción de condominio en vez de vender?
Fiscalmente es la opción más eficiente, y por eso conviene explorarla antes que ninguna otra —siempre que haya acuerdo y alguien con dinero para pagarte.
- No tributa por ITP, sino por Actos Jurídicos Documentados, entre el 0,5% y el 1,5% según comunidad. Lo paga quien se adjudica el bien, y la base no es el valor total del inmueble: solo el porcentaje que adquiere de nuevas.
- No devenga plusvalía municipal cuando hay compensación, porque no hay transmisión sino mera especificación de derechos. Conviene saber que algunos ayuntamientos lo discuten y liquidan igualmente; en ese caso hay que recurrir.
Para que la operación tribute por AJD y no por ITP tienen que cumplirse los tres requisitos. Si falla uno, la Administración liquida transmisiones al 6%-11%:
1. El bien es indivisible o desmerece mucho al
dividirse. Un piso, un local o una plaza de garaje lo cumplen sin discusión.
2. Se adjudica a uno solo de los comuneros (o a varios,
si el reparto es proporcional a las cuotas).
3. Hay compensación al que sale: en dinero (al contado o
aplazado), con otros bienes comunes, o asumiendo su parte de la deuda hipotecaria. Las
tres fórmulas valen y pueden combinarse.
La comparativa completa entre las tres vías —extinción, venta de cuota y división judicial— la tienes en este artículo. Y si ya hay un procedimiento judicial abierto, aquí explicamos qué hacer.
Si vendes con pérdida
Ocurre, sobre todo en cuotas heredadas con valoración alta en el ISD y vendidas después con el descuento propio de la indivisión. En ese caso:
- No pagas IRPF y generas una pérdida patrimonial compensable con otras ganancias del ahorro durante cuatro años.
- Probablemente no debas plusvalía municipal, por el supuesto de no sujeción. Pero tienes que solicitarlo y acreditarlo con las escrituras; el ayuntamiento no lo aplica solo.
- Aun con pérdida, debes declarar la operación en la renta.
Cinco errores que cuestan dinero
- Creer que se tributa sobre el precio. Se tributa sobre la ganancia. En cuotas heredadas hace poco, esa ganancia suele ser pequeña.
- No sumar los gastos al valor de adquisición. El ISD, el ITP, la notaría y el registro de cuando adquiriste reducen tu ganancia. Con facturas.
- Pagar la plusvalía municipal sin comparar los dos métodos. El ayuntamiento suele aplicar el objetivo por defecto; el real puede salir bastante más barato.
- Olvidar las mejoras. Una reforma integral documentada con facturas incrementa el valor de adquisición. Un cambio de electrodomésticos no: es conservación, no mejora.
- No comprobar si la cuota es anterior a 1995. Si la adquiriste antes del 31 de diciembre de 1994 pueden corresponderte los coeficientes de abatimiento, que recortan la ganancia. No se aplican de oficio: hay que pedirlos.
Preguntas frecuentes
¿Cuánto se paga a Hacienda por vender un proindiviso?
Depende de la ganancia, no del precio. Si vendes tu cuota por 90.000 € y te costó 70.000 €, la ganancia es de 20.000 € y el IRPF sale a 4.080 €. Sale de aplicar los tramos de la base del ahorro: los primeros 6.000 € al 19% son 1.140 €, y los 14.000 € restantes, ya en el tramo del 21%, son 2.940 €. Sumados, 4.080 €.
¿Quién paga la plusvalía municipal, el comprador o el vendedor?
En una venta la paga el vendedor, salvo que se pacte otra cosa. Es la diferencia con la extinción de condominio con compensación, donde no llega a devengarse porque no hay transmisión sino especificación de derechos.
¿Quién paga los gastos de notaría?
La regla legal es el artículo 1455 del Código Civil: la escritura matriz corre a cargo del vendedor y las copias, a cargo del comprador. En la práctica es costumbre que el comprador asuma la totalidad, y así se pacta en la escritura. En nuestras operaciones asumimos siempre todo el coste —notaría, registro y gestoría—: el vendedor solo soporta sus impuestos.
¿Cambia algo si vendo mi parte a otro copropietario en vez de a un tercero?
Para ti, nada: la ganancia patrimonial se calcula igual y la plusvalía municipal también. Lo que cambia es la etiqueta de la operación para quien compra. Si el otro comunero adquiere tu cuota mediante compraventa paga ITP; si en lugar de eso formalizáis una extinción de condominio y se queda con todo el inmueble, paga AJD, que es bastante más barato.
Este artículo tiene finalidad divulgativa y no constituye asesoramiento fiscal para un caso concreto. Los tipos de ITP, AJD y plusvalía municipal varían por comunidad autónoma y municipio, y la normativa cambia. Antes de firmar, contrasta tu situación con un asesor fiscal o con la administración competente.
¿Quieres salir ya de tu proindiviso?
Cuéntanos tu caso. Te enviamos una valoración orientativa en 24-72 horas, sin coste y sin compromiso.
Pedir mi oferta →